Con l’analisi di Bio Green Gate
Quando un’attività di ristorazione valuta il passaggio al monouso compostabile, il confronto si fa quasi sempre nello stesso modo: si mette il prezzo al pezzo del prodotto in plastica accanto al prezzo al pezzo dell’alternativa compostabile e si guarda la differenza.
È un confronto rassicurante perché produce un numero solo, ed è per questo che circola tanto. Il problema è che quel numero non descrive quasi nulla del costo reale della decisione, e in alcuni casi porta a conclusioni opposte a quelle corrette. Vale quindi la pena capire quali voci entrano davvero nel calcolo.
Il prezzo al pezzo non è un numero fisso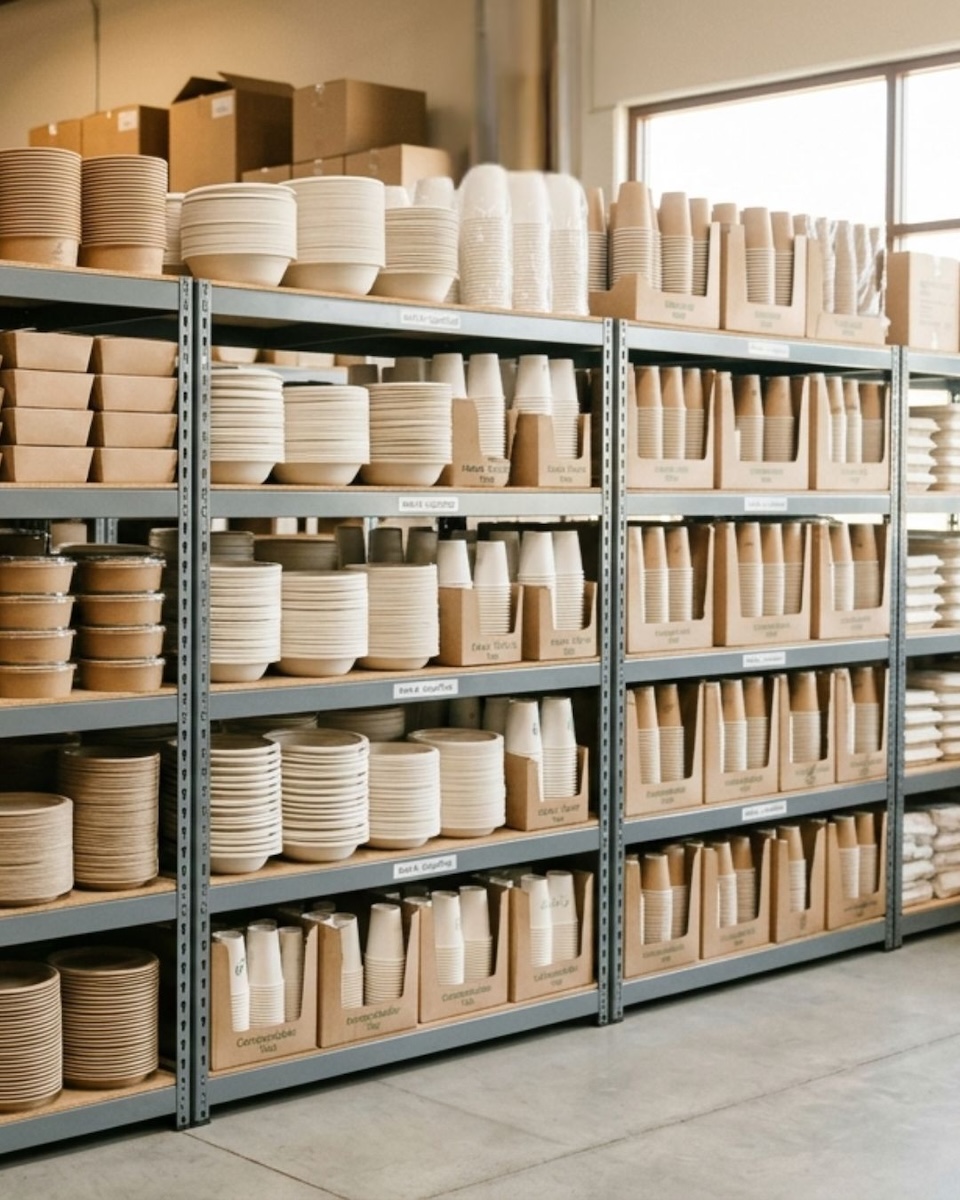
Il primo problema è che il prezzo al pezzo non è una costante. Varia con i quantitativi ordinati, con il formato, con la presenza o meno di personalizzazione. Un preventivo su volumi ridotti e un preventivo su volumi da fornitura continuativa restituiscono cifre che non sono confrontabili tra loro.
Confrontare due listini costruiti su ipotesi di volume diverse, quindi, non è un confronto: è un errore di metodo. La prima domanda da porre al fornitore non è quanto costa un piatto, ma quanto costa un piatto sul volume che l’attività consuma realmente in un mese.
Le voci che non stanno nel listino
Il passaggio al compostabile modifica alcune voci di costo che nel prezzo d’acquisto non compaiono, e che vanno nella stessa colonna del bilancio.
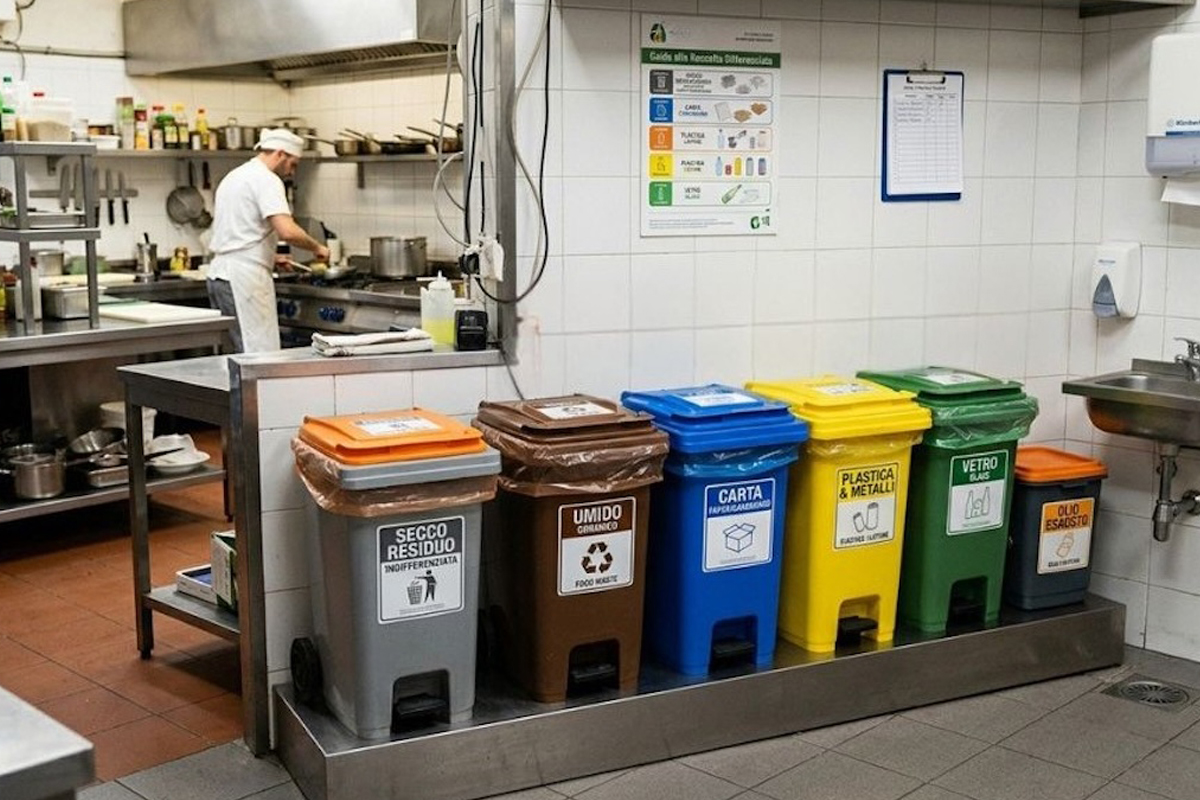
La gestione dei rifiuti è la prima. I prodotti compostabili certificati secondo la norma UNI EN 13432 vanno nella frazione organica, e questo cambia la distribuzione dei volumi tra i contenitori: meno indifferenziato, più organico. A seconda del sistema tariffario del proprio comune, lo smaltimento dei prodotti compostabili può incidere in modo diverso rispetto a quello dell’indifferenziato, e conviene verificarlo sulla propria utenza invece di assumerlo.
La seconda è il quadro normativo. I prodotti in plastica monouso sono soggetti a divieti su alcune categorie e possono essere gravati da contributi ambientali specifici. Vale la pena però confrontarli in modo simmetrico: anche gli imballaggi compostabili sono soggetti a un contributo ambientale, e le due voci vanno messe una accanto all’altra e non su un solo lato del confronto.
La terza è lo spazio. Gli ingombri e le modalità di impilamento dei prodotti compostabili non coincidono con quelli dei prodotti che sostituiscono, e la differenza cambia da categoria a categoria: alcuni articoli occupano più scaffale, altri meno. Per un’attività con magazzino limitato è un costo reale, anche se non compare in fattura, e si misura solo sulle referenze che si acquistano davvero.
La quarta è la formazione del personale. Se il conferimento è sbagliato, il vantaggio ambientale non si realizza e la spesa aggiuntiva non produce il risultato per cui è stata sostenuta. È un costo che si sostiene una volta sola, ma va messo a bilancio.
Il costo di non essere conformi
C’è poi un costo che non compare in nessun preventivo e arriva in un colpo solo. Le comunicazioni ai clienti sullo smaltimento devono essere accurate: indicare un prodotto come riciclabile o compostabile senza che la raccolta locale lo consenta è un’informazione scorretta al consumatore, non una semplificazione.
Nei contesti dove i controlli sono più frequenti — mercati, fiere, festival, manifestazioni con capitolati specifici — la conformità del packaging è una condizione di accesso. Un’attività esclusa da un evento per un problema di materiali ha un costo che nessun confronto di listino aveva previsto.
Come impostare il confronto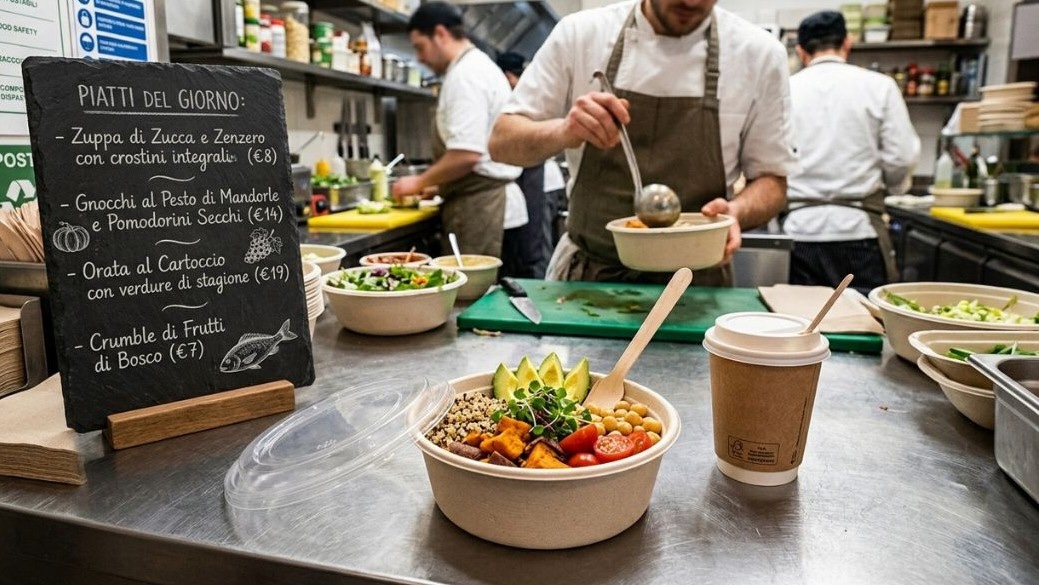
Un metodo più solido esiste, e non richiede strumenti particolari. Si passa dal prezzo al pezzo al costo per coperto o per servizio erogato: si prende il consumo effettivo di un periodo rappresentativo, si somma tutto ciò che accompagna un ordine — contenitore, coperchio, posate, tovagliolo, sacchetto — e si divide per il numero di coperti.
Il risultato è un numero che si può confrontare con il ricavo per coperto e con il resto del conto economico, e che spesso restituisce un’incidenza molto inferiore a quella percepita guardando la differenza percentuale sul singolo pezzo. Vanno poi aggiunti gli scarti: prodotti che si rompono, che si deformano, che vengono usati in doppio perché il primo non teneva. Un articolo meno costoso e meno adatto viene consumato in quantità maggiori, e il risparmio si annulla in servizio.
Per le attività con esigenze particolari, infine, vale la pena verificare se un formato dedicato riduce il consumo: le richieste su misura nascono spesso proprio da un’esigenza di efficienza, non di estetica.
Cosa dicono i numeri, e cosa no
Un dato di sistema aiuta a inquadrare la questione: secondo la Relazione di gestione 2025 di Biorepack, il consorzio nazionale che nel sistema CONAI gestisce il riciclo organico degli imballaggi compostabili, alla fine del 2025 i servizi di raccolta e trattamento coprivano il 90,1% della popolazione italiana, con i Comuni convenzionati vicini all’80% del totale. L’infrastruttura è diffusa ma non uniforme, ed è la ragione per cui la verifica sulla propria utenza resta un passaggio necessario e non una formalità.
Sul versante economico, la conclusione onesta è che la cifra non è una: dipende dal menu, dai volumi, dal sistema di raccolta locale e dallo spazio disponibile. Chi promette un numero valido per tutti sta semplificando qualcosa.
L’analisi di Bio Green Gate e il monouso compostabile
Bio Green Gate è il brand di Ferrari Trading Srl dedicato alla distribuzione B2B di stoviglie e imballaggi monouso compostabili secondo la norma UNI EN 13432 e idonei al contatto con gli alimenti, per ristorazione, catering, eventi e distribuzione.
«La domanda che ci arriva è sempre quanto costa di più. La risposta utile è un’altra: quanto ne consumi davvero e cosa ci metti dentro. Su quei due dati il conto si fa in mezz’ora e smette di essere una questione di principio.»
Elena Ferrari, titolare di Ferrari Trading Srl
Il passaggio al compostabile, in definitiva, è una decisione che si valuta con gli strumenti con cui si valuta qualunque altra voce di costo: consumo reale, incidenza sul coperto, effetti collaterali sul resto della gestione. Fatto così, il conto è più preciso e molto più utile di quello che si ottiene confrontando due prezzi di listino.