Il collegamento tra POS e registratore telematico non è un problema di cavi, ma di come batti gli scontrini. Conto alla romana, caparre, mance con la carta, POS del delivery: i casi di sala che possono far scattare le sanzioni, e come evitarle.
Sabato, 23:40. Tavolo da sei, compleanno, una bottiglia in più del previsto. Arriva la richiesta che ogni cameriere conosce: «Facciamo alla romana?». Quattro pagano con la carta, uno con il bancomat, uno in contanti e «il resto lascialo pure di mancia». Fino all’anno scorso era solo una piccola scocciatura. Oggi è un’operazione che il Fisco può mettere a confronto con i dati del tuo POS. E se in cassa hai battuto tutto come “contanti” perché era più veloce, quella serata finisce in un disallineamento. Nessun allarmismo: la maggior parte dei problemi si risolve impostando bene la cassa e dando due regole chiare alla sala. Ma bisogna sapere dove guardare.
Cosa è cambiato con POS e registratore telematico, in trenta secondi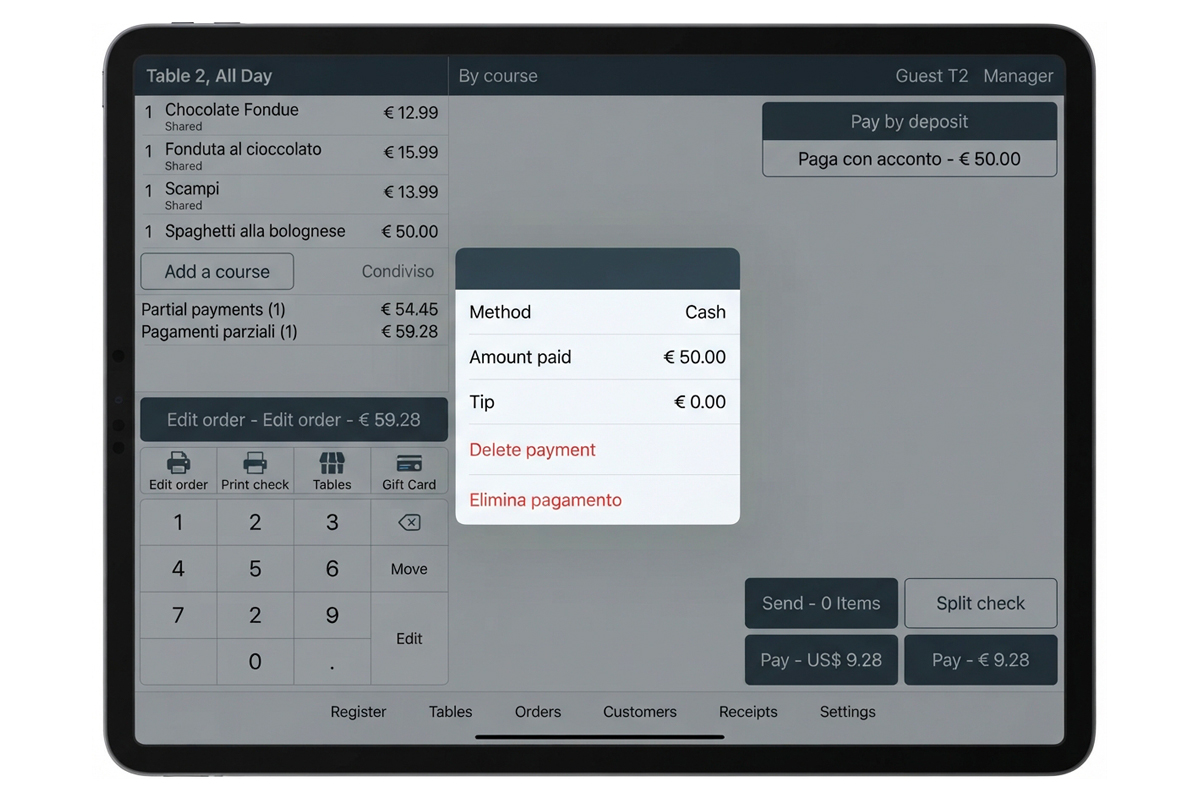
Dal 1° gennaio 2026 il POS con cui incassi e il registratore telematico con cui certifichi i corrispettivi devono essere collegati. Chi non lo fa rischia una sanzione da 1.000 a 4.000 euro, la stessa prevista per chi non installa proprio il registratore. Con violazioni ripetute scatta anche la sospensione della licenza. La buona notizia è che “collegare” non significa cavi né tecnici. Il collegamento è solo logico: si fa online, nell’area Fatture e Corrispettivi del sito dell’Agenzia delle Entrate, abbinando la matricola della cassa al POS. Non serve cambiare registratore.
Il punto vero è un altro. Quando emetti il documento commerciale devi indicare correttamente la forma di pagamento: contanti, elettronico o ticket, con il relativo importo, usando le funzioni che la cassa ha già. Se la cassa dice “contanti” e il POS dice “carta”, i due dati non si parlano più.
E se sbagli? Per ogni trasmissione omessa, errata o incompleta la sanzione è di 100 euro, fino a un massimo di 1.000 euro a trimestre.
La valvola di sfogo: la tolleranza del 5%
Ad agosto il legislatore ha riconosciuto che in un locale vero gli errori capitano. Il Decreto Omnibus (D.Lgs. 148/2026), in vigore dal 12 agosto, ha introdotto una soglia di tolleranza: niente sanzioni se lo scarto tra pagamenti elettronici accettati e operazioni registrate come elettroniche resta entro il 5%. La stessa soglia vale per le sanzioni accessorie, compresa la sospensione dell’attività. Occhio al dettaglio che cambia tutto: il 5% si calcola sul numero delle operazioni, non sul loro valore. Non è una franchigia sul 5% degli incassi. L’esempio che circola tra i commercialisti è semplice: su 100 pagamenti elettronici accettati, 96 registrati correttamente fanno uno scarto del 4%, dentro la soglia.
Tradotto per chi lavora in sala: in una pizzeria che fa 150 transazioni con carta nel weekend, 7 o 8 errori sono il margine. Un cameriere nuovo che batte tutto “contanti” per tutta la sera lo brucia in un’ora.
I casi di sala con POS e registratore telematico, uno per uno
• Il conto alla romana
È il caso più frequente, e anche quello su cui i chiarimenti ufficiali sono meno netti. Gli addetti ai lavori lo segnalano come una delle zone d’ombra: quattro scontrini pagati con un’unica transazione POS, oppure un unico scontrino pagato con quattro carte diverse. La regola prudente, finché non arrivano indicazioni più precise, è far combaciare il più possibile scontrini e transazioni.
Se ognuno paga la sua parte, meglio emettere un documento per ciascuno, indicando per ognuno il suo metodo di pagamento.
Se emetti un unico documento, usa la funzione di pagamento misto della cassa e registra le quote: tot carta, tot contanti.
Da evitare: un solo scontrino battuto “tutto elettronico” o “tutto contanti” per comodità.
Su come la tua cassa gestisce i pagamenti multipli conviene chiedere al tecnico. Su come verranno letti ai fini della tolleranza, al commercialista.
• La mancia con la carta
«Aggiungi dieci euro per i ragazzi.» Gesto bellissimo, ma sul POS passa un importo più alto del conto. Secondo le indicazioni dei consulenti fiscali, la quota di mancia va indicata separatamente nel documento commerciale, come operazione non soggetta (codice natura N2). Così lo scarto tra transato POS e corrispettivi resta giustificato.
In pratica bisogna decidere una procedura, scriverla e insegnarla: chi aggiunge la mancia, come la batte, dove finisce. È la domanda che fa più paura al personale di sala, quindi è la prima da chiarire.
• Caparre ed eventi
Ottobre e novembre sono i mesi delle prenotazioni di gruppo: cene aziendali, compleanni, pranzi di Natale bloccati con anticipo. Ed è qui che il POS può fare brutti scherzi.
Prima di tutto va chiarita la differenza.
La caparra confirmatoria è una garanzia, non un pagamento del servizio. Di per sé non è un’operazione soggetta a IVA finché la prestazione non viene eseguita. L’acconto è un’anticipazione del prezzo e segue le regole ordinarie del corrispettivo. Il problema nasce quando la caparra la incassi con il POS: quella transazione non ha un corrispettivo corrispondente nello stesso giorno. Le associazioni di categoria indicano due strade. La prima è documentarla con una fattura separata come operazione non soggetta (N2.2), con il bollo sopra i 77,47 euro, e poi scalarla dalla fattura di saldo. La seconda, più coerente con il sistema dei corrispettivi, è usare un registratore o un gestionale che gestisca i pagamenti anticipati.
Consiglio operativo: sulla conferma della prenotazione scrivi sempre se la somma è caparra o acconto. È la prima cosa che ti chiederanno in caso di controllo.
• La cena pagata dopo
Il cliente abituale che salda a fine mese, l’azienda che paga con bonifico. L’Agenzia suggerisce di verificare che il registratore abbia tra le modalità di pagamento programmate anche “NonPagato“, oltre a contanti, elettronico e ticket, così da emettere il documento con questa indicazione. Molte casse ce l’hanno già, ma pochi la usano.
• Il delivery
Qui bisogna distinguere tra due situazioni diverse.
Consegne tue, con POS portatile del rider. Quel POS va collegato alla cassa del locale, indicando l’indirizzo dell’unità locale in cui si trova il registratore. La modalità “Dispositivo ambulante” è riservata a chi usa sempre il registratore in forma itinerante. Una pizzeria non rientra in questo caso.
Ordini dal sito o via link di pagamento. Rientrano anche questi: l’obbligo riguarda tutti gli strumenti elettronici, fisici e virtuali (piattaforme online e app). Restano esclusi solo i bonifici bancari.
Per gli ordini che passano dalle app di delivery di terzi, il flusso di pagamento è diverso e dipende dal contratto con la piattaforma: meglio farsi dire dal commercialista come vanno certificati nel tuo caso.
• Buoni pasto
Per il pranzo feriale il buono pasto va battuto come “ticket“, non come elettronico né come contanti. Sembra banale, ma è uno degli errori più comuni alla cassa del mezzogiorno.
La checklist di fine turno
• Cinque minuti, prima di chiudere: confronta la chiusura del POS con la chiusura della cassa, alla voce “elettronico“. Se non tornano, lo scarto va capito la sera stessa, non a fine trimestre.
Censisci tutti i POS nel portale, compresi quelli dimenticati: il vecchio terminale di scorta, il POS del rider, il link di pagamento del sito. Se un POS usa due contratti distinti, per esempio bancomat e carta di credito, servono due collegamenti separati.
• Controlla i tasti della cassa: contanti, elettronico, ticket, non pagato. Se ne manca uno, chiama il tecnico adesso.
• Metti per iscritto la procedura per alla romana, mance e caparre, e appendila vicino alla cassa.
• Forma chi batte gli scontrini, soprattutto extra e stagionali. Il 5% di tolleranza si consuma in fretta.